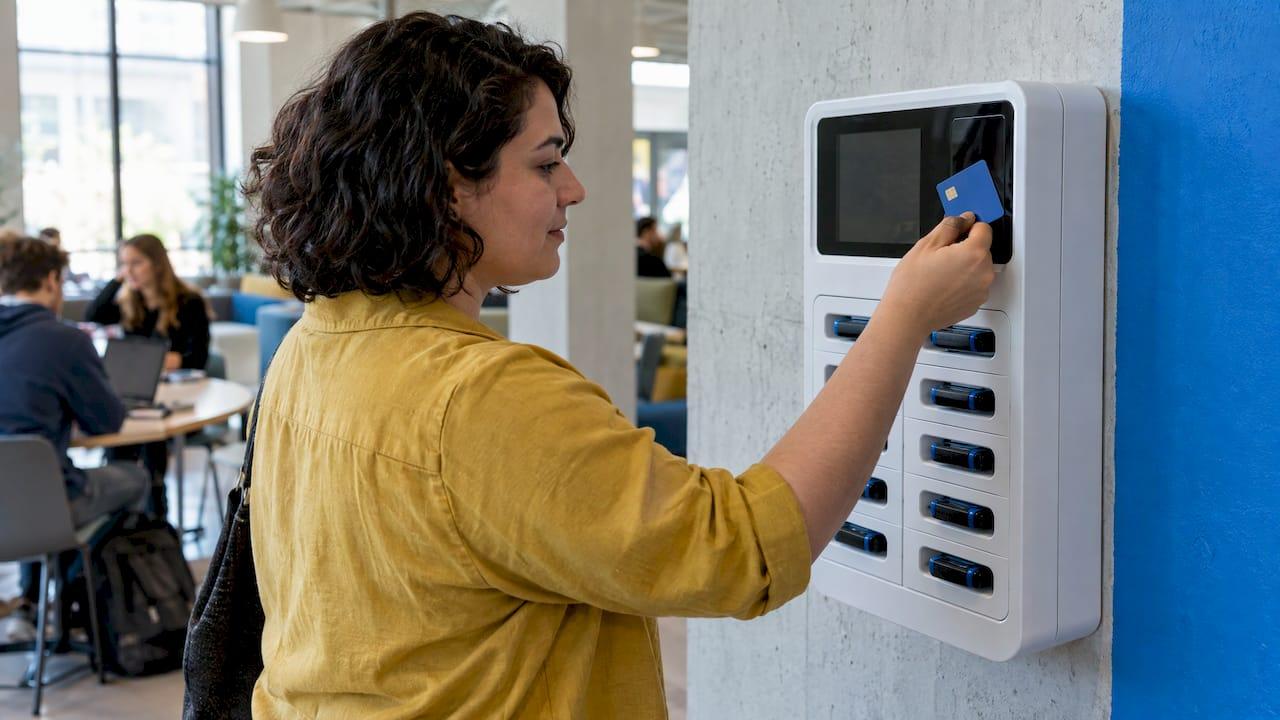
Eine EMV-Zahlung am Kiosk läuft so: Der Kunde steckt seine Chipkarte ein oder hält Karte oder Smartphone an den Leser. Das Terminal verschlüsselt die Daten und schickt sie über Gateway, Zahlungsdienstleister und Kartennetzwerk an die Bank. Kommt die Freigabe, liefert der Kiosk seine Leistung: ein Ticket, ein Snack oder eine geladene Powerbank. Damit das ohne Personal sicher klappt, brauchst du einen zertifizierten Leser, einen PCI-konformen Zahlungsweg und eine stabile Verbindung. Hier erfährst du, was davon wichtig ist und worauf du als Betreiber achten solltest.
Kurz gesagt
- 💳 EMV ist der Sicherheitsstandard für Chipkarten. Bei jeder Zahlung entsteht ein einmaliger Code, gestohlene Daten werden dadurch wertlos.
- 📱 NFC ist die Funktechnik für kontaktloses Bezahlen. Kontaktlose Karten- und Wallet-Zahlungen nutzen EMV-Sicherheit über NFC.
- 🔒 Für den Kiosk brauchst du zertifizierte Hardware, einen PCI-konformen Zahlungsweg und eine abgesicherte Netzverbindung.
- 💰 Eine eigene Kiosk-Entwicklung kostet viel Geld und Zeit. Fertige Stationen mit integrierter Zahlung ersparen dir diesen Aufwand.
- ✅ Für Gäste zählt nur eins: Karte oder Handy dranhalten, fertig. Ohne App und ohne Registrierung.
Inhaltsverzeichnis
- Was EMV am Kiosk bedeutet
- So läuft eine EMV-Zahlung am unbemannten Terminal ab
- EMV oder NFC: Wo der Unterschied liegt
- Welche Hardware ein EMV-Kiosk braucht
- Zertifizierungen und PCI: Was in den USA gilt
- Netzwerk, Ausfälle und Belege
- Was EMV-Zahlungen am Kiosk kosten
- Checkliste für Betreiber
- Unsere Sicht: Bezahlen muss so einfach sein wie Laden
- Powerbank-Verleih mit Kartenzahlung für deinen Standort
- Häufige Fragen
- Quellen
Was EMV am Kiosk bedeutet
EMV steht für Europay, Mastercard und Visa, die drei Unternehmen, die den Standard ursprünglich entwickelt haben. Heute pflegt das Gremium EMVCo die Spezifikationen. Gemeint ist damit ein Verfahren, bei dem ein Chip in der Karte oder im Smartphone direkt mit dem Terminal kommuniziert.
Der große Vorteil gegenüber dem alten Magnetstreifen: Der Chip erzeugt laut Visa bei jeder Transaktion ein einmaliges, dynamisches Kryptogramm. Wer diese Daten abfängt, kann damit keine gefälschte Karte bauen. Für einen Kiosk ohne Personal ist das besonders wichtig, weil niemand daneben steht und auf verdächtige Karten achtet.
"EMV-Kiosk" ist also kein eigener Gerätetyp. Es ist jeder Automat, jede Station und jedes Self-Service-Terminal, das Chip- und Kontaktloszahlungen nach EMV-Standard annimmt. Typische Beispiele:
- Ticketautomaten in Kinos, Museen und Parkhäusern
- Selbstbedienungsterminals in der Gastronomie
- Verkaufsautomaten für Snacks und Getränke
- Waschsalons und Autowaschanlagen
- Verleihstationen für Powerbanks, E-Scooter oder Schließfächer
- Ladesäulen für Elektroautos
Gerade bei Ladeinfrastruktur kombinieren Betreiber Kartenzahlung oft mit anderen Zugangswegen. Wie das bei privaten Ladepunkten aussieht, zeigt ein Beitrag über RFID-Zugang an Wallboxen.
So läuft eine EMV-Zahlung am unbemannten Terminal ab
Am Kiosk passiert in wenigen Sekunden eine ganze Kette von Schritten. Stripe beschreibt den Ablauf an unbeaufsichtigten Terminals so, und so sieht er in der Praxis aus:
- Auswahl: Der Kunde wählt am Bildschirm die Leistung, zum Beispiel eine Powerbank oder ein Ticket.
- Karte lesen: Er steckt die Karte ein (Chip, "Dip") oder hält Karte, Smartphone oder Smartwatch an den Leser (kontaktlos, "Tap").
- Verschlüsseln: Das Terminal verschlüsselt die Kartendaten direkt im Leser.
- Weiterleiten: Die Daten gehen über das Gateway zum Zahlungsdienstleister und weiter ins Kartennetzwerk.
- Freigabe: Die kartenausgebende Bank prüft und autorisiert die Zahlung.
- Leistung ausgeben: Erst nach der Freigabe gibt der Kiosk die Ware frei oder startet den Dienst.
Ein Detail aus den USA: Mit dem Verfahren Quick Chip dürfen Karteninhaber ihre Karte früher wieder herausziehen, ohne dass die EMV-Sicherheit verloren geht. So beschreibt es American Express in seinen Quick-Chip-FAQ. Am Kiosk heißt das: weniger Warten, weniger vergessene Karten.
Bei kontaktlosen Zahlungen geht es noch schneller. Der Kunde hält die Karte oder das Handy kurz an den Leser und muss nichts einstecken. Bei Self-Service ist das meist der bequemste Weg.
EMV oder NFC: Wo der Unterschied liegt
Diese Frage taucht ständig auf, und die Antwort ist einfach: EMV und NFC sind keine Konkurrenten. Sie erledigen unterschiedliche Aufgaben.
- EMV regelt, wie sicher die Zahlung abläuft: Chip, Kryptogramm, Prüfung durch die Bank.
- NFC (Near Field Communication) regelt, wie die Daten übertragen werden: per Funk auf wenige Zentimeter.
Wenn du kontaktlos zahlst, nutzt du beides gleichzeitig. EMVCo beschreibt EMV Contactless Chip als Standard für sichere Zahlungen mit kontaktlosen Chipkarten und NFC-fähigen Mobilgeräten. Apple Pay und Google Pay laufen also über NFC und folgen dabei den EMV-Regeln.
| Merkmal | EMV-Chip (kontaktbehaftet) | EMV kontaktlos über NFC |
|---|---|---|
| Bedienung | Karte einstecken | Karte oder Handy dranhalten |
| Technik | Chip mit Kontaktfläche | Chip plus Funkantenne (NFC) |
| Sicherheit | Einmaliges Kryptogramm | Einmaliges Kryptogramm |
| Geräte | Chipkarten | Karten, Smartphones, Smartwatches |
| Wallets wie Apple Pay, Google Pay | Nein | Ja |
| Tempo am Kiosk | Einige Sekunden | Meist am schnellsten |
| Mechanischer Verschleiß | Kartenschlitz kann verschmutzen | Kein Schlitz, robuster im Außenbereich |
Für unbemannte Stationen hat kontaktlos einen praktischen Vorteil: Es gibt keinen Kartenschlitz, in den Schmutz, Wasser oder Fremdkörper gelangen können. Mehr dazu, wie du einen Leser für Tap-to-Pay einrichtest, findest du in unserem Beitrag zum Tap to Pay Kiosk.
Welche Hardware ein EMV-Kiosk braucht
Ein EMV-fähiger Kiosk besteht aus mehr als nur einem Kartenleser. Diese Bausteine gehören dazu:
- Kartenleser für unbeaufsichtigten Betrieb: Er liest Chip und NFC, oft zusätzlich Magnetstreifen als Rückfalloption. Für Außenstandorte muss er wetter- und manipulationsgeschützt sein.
- PIN-Eingabe, falls nötig: Entweder ein PIN-Pad oder eine geprüfte Software-Lösung auf dem Touchscreen.
- Steuerrechner und Bildschirm: Er zeigt das Angebot und steuert die Ausgabe der Ware.
- Zahlungssoftware: Sie verbindet den Leser mit Gateway und Zahlungsdienstleister.
- Netzverbindung: Mobilfunk, LAN oder WLAN, möglichst abgesichert.
- Fernüberwachung: Damit du Störungen siehst, bevor Kunden sie melden.
Wie die Hardware konkret aussieht, hängt vom System ab. Ein Beispiel aus der Waschsalon-Branche in den USA: Dort werden EMV-Blenden vom Typ VP3300 an Touch-Kiosken und F3-Leser an Aufladekiosken eingesetzt. Jeder Anbieter hat seine eigene Kombination aus Leser, Software und Gateway.
Wichtig für dich als Betreiber: Leser, Software und Zahlungsdienstleister müssen zusammenpassen und gemeinsam zertifiziert sein. Einzelteile nach Gefühl zu kombinieren, endet oft in langen Testphasen.
Zertifizierungen und PCI: Was in den USA gilt
Bei Kartenzahlungen ohne Personal sind die Regeln streng. Für den US-Markt sind diese Punkte zentral.
EMV-Zulassung und PIN-Sicherheit
Ein Leser, der EMV-Karten verarbeitet, braucht die passenden EMVCo-Zulassungen für Hardware und Software. Wer eine PIN annimmt, braucht zusätzlich geprüfte Hardware nach PCI PTS. Laut Kiosk Industry müssen Kioske PCI-PTS-POI-zugelassene Hardware verwenden. Wird die PIN per Software auf dem Touchscreen eingegeben, muss das den PCI-Standards für diese Eingabeart entsprechen.
PCI DSS für den ganzen Zahlungsweg
PCI DSS betrifft alles, was mit Kartendaten in Berührung kommt. Kiosk Industry fasst zusammen, dass EMV-Compliance zuerst den Umstieg auf chipfähige Kartenleser bedeutet. Die Kür ist ein Aufbau, bei dem Kartendaten gar nicht erst unverschlüsselt in deinem System landen. Viele Lösungen setzen dafür auf Punkt-zu-Punkt-Verschlüsselung (P2PE): Die Daten werden im Leser verschlüsselt und erst beim Zahlungsdienstleister wieder entschlüsselt.
Das verkleinert deinen Prüfaufwand deutlich. Welcher PCI-Fragebogen (SAQ) zu welchem Aufbau passt, zeigt ein Leitfaden zur PCI-Compliance mit dem passenden SAQ am Beispiel von Mietwagenfirmen. Die Logik lässt sich gut auf Verleihstationen übertragen.

Haftungsverschiebung in den USA
In den USA gilt seit dem 1. Oktober 2015 die sogenannte EMV-Haftungsverschiebung: Bei Betrug mit gefälschten Karten haftet die Seite, die keinen Chip unterstützt. In der EU gilt eine solche Regel schon seit dem 1. Januar 2005. Für Zapfsäulen in den USA wurde der Termin mehrfach verschoben, zuletzt auf den 16. April 2021. Für dich heißt das: Wer an einem unbemannten Gerät noch auf Magnetstreifen setzt, trägt das Betrugsrisiko selbst.
Physischer Schutz
Zur Sicherheit gehört auch das Gehäuse: Schutz gegen Aufbrechen, gegen aufgesetzte Skimmer und gegen Manipulation an Kabeln und Netzwerk. Stripe rät, bei unbeaufsichtigten Terminals auf zertifizierte Hardware und konforme Anbieter zu setzen. Unsere Tipps dazu findest du im Leitfaden Sicher kontaktlos bezahlen.
Netzwerk, Ausfälle und Belege
Ohne Verbindung keine Freigabe. Deshalb lohnt sich ein Blick darauf, wie dein Kiosk mit Störungen umgeht.
Verbindung absichern
Unbemannte Terminals laufen häufig über private Mobilfunkverbindungen oder VPNs. So sind sie weniger angreifbar und lassen sich sicher aus der Ferne warten. Das empfiehlt auch Stripe im Leitfaden zu unbeaufsichtigten Terminals. Für Außenstandorte ist Mobilfunk oft ohnehin die einzige Option.
Offline-Zahlungen
Manche Terminals bieten einen Store-and-Forward-Modus: Die Zahlung wird gespeichert und später übertragen, wenn die Verbindung wieder steht. Das Risiko trägt dabei der Händler, wie die Kurzanleitung zum PAX A920 von TowneBank festhält. Wird eine gespeicherte Zahlung später abgelehnt, ist die Ware schon weg. Prüfe also gut, ob und bis zu welchem Betrag du das zulässt.
Doppelte Abbuchungen vermeiden
Bricht die Verbindung mitten in der Zahlung ab, sollte das System nicht einfach denselben Betrag noch einmal senden. Üblich ist, zuerst den Status der ursprünglichen Transaktion abzufragen. 360 Payments nennt dafür einen CheckStatus-Befehl als bewährte Praxis. So zahlt dein Kunde nicht doppelt, und du sparst dir Rückfragen.
Belege
Am Kiosk gibt es drei gängige Wege: gedruckter Beleg, Beleg per QR-Code oder ein digitaler Beleg über die Wallet-App. Ohne Drucker sparst du Papier und Wartung. Wichtig ist nur, dass der Kunde den Betrag klar am Bildschirm sieht.
Was du tun kannst, wenn die Kartenzahlung trotzdem einmal ausfällt, zeigt unser Beitrag Kartenzahlung fällt am Automaten aus.
Was EMV-Zahlungen am Kiosk kosten
Die Kosten hängen stark davon ab, ob du einen Kiosk selbst entwickelst oder eine fertige Lösung nutzt. Für den US-Markt nennt IndexBox in seiner Marktanalyse zu POS-Systemen in den USA folgende Größenordnungen:
| Kostenpunkt | Größenordnung (USA) |
|---|---|
| Self-Service-Kiosk-Hardware | 3.000 bis über 10.000 US-Dollar pro Gerät |
| Zertifizierung eines neuen Kioskmodells | 50.000 bis 150.000 US-Dollar pro Modell |
| Zeitaufwand für Zertifizierung (PCI DSS 4.0, EMV) | 6 bis 12 Monate |
| Service- und Validierungs-Add-ons | 50 bis 300 US-Dollar pro Gerät |
Dazu kommen laufende Posten:
- Transaktionsgebühren des Zahlungsdienstleisters
- Mobilfunk- oder Netzwerkkosten
- Wartung, Updates und Fernüberwachung
- Jährliche PCI-Nachweise
Die größte Hürde ist meist nicht der Leser, sondern die Zertifizierung. Wer ein eigenes Gerät auf den Markt bringen will, plant schnell ein Jahr und einen fünf- bis sechsstelligen Betrag ein. Deshalb setzen viele Standortbetreiber auf fertige Stationen, bei denen Hardware, Zahlung und Betrieb aus einer Hand kommen.
Checkliste für Betreiber
Bevor du einen Kiosk mit Kartenzahlung aufstellst, geh diese Punkte durch:
- ✅ Zahlungsarten: Chip, kontaktlos, Apple Pay, Google Pay. In Deutschland gehört Girocard dazu.
- ✅ Zertifizierte Hardware: EMV-Zulassung, bei PIN-Eingabe PCI PTS.
- ✅ Verschlüsselung: Kartendaten sollten im Leser verschlüsselt werden.
- ✅ Verbindung: Abgesichertes Mobilfunknetz oder VPN, mit Plan für Ausfälle.
- ✅ Fehlerlogik: Statusabfrage statt Doppelbuchung, klare Regeln für Offline-Zahlungen.
- ✅ Gehäuse: Wetterfest und vandalismussicher, vor allem im Außenbereich.
- ✅ Fernüberwachung: Störungen erkennen, bevor Kunden sie bemerken.
- ✅ Transparente Preise: Der Kunde sieht vor dem Bezahlen, was er zahlt.
Welche Zahlungswege Kunden in Deutschland heute erwarten, liest du in unserem Beitrag Kontaktlose Zahlung als Kundenerwartung. Einen ausführlichen Überblick für Verleihmodelle gibt unser Leitfaden zur kartenbasierten Zahlung an Verleihstationen.
Unsere Sicht: Bezahlen muss so einfach sein wie Laden
Wir betreiben unbemannte Powerbank-Stationen. Jeden Tag sehen wir, was an einem Automaten wirklich zählt: Der Gast hat ein leeres Handy und wenig Zeit. Er will keine App laden, kein Konto anlegen und kein Passwort tippen.
Deshalb setzen wir voll auf direkte Kartenzahlung am Terminal. Bei uns zahlt man per Karte, Apple Pay, Google Pay oder Girocard. Dranhalten, Powerbank nehmen, fertig. Ohne App und ohne Registrierung.
Für dich als Standortbetreiber ist das genauso wichtig. Die ganze Technik rund um Zahlung, Verbindung und Wartung soll nicht auf deinem Tisch landen. Unsere Stationen laufen vollautomatisch und werden zentral aus der Ferne überwacht. Du musst dich weder um Technik noch um Support kümmern.
Wir planen außerdem stark mit Outdoor-Stationen. Unsere Stationen für draußen sind wetterfest und vandalismussicher. So funktioniert das Bezahlen auch dort, wo kein Personal in der Nähe ist.
Unser Fazit: EMV-Zahlung am Kiosk ist kein Extra mehr. Sie ist die Grundlage dafür, dass Self-Service überhaupt funktioniert.
aecharge.brand
Powerbank-Verleih mit Kartenzahlung für deinen Standort
Du betreibst ein Einkaufszentrum, ein Restaurant, ein Kino, eine Uni oder eine Eventlocation? Mit einer Æcharge-Station bekommen deine Gäste geladene Powerbanks direkt vor Ort. Sie zahlen am Terminal per Karte, Apple Pay, Google Pay oder Girocard. Eine App oder Registrierung brauchen sie nicht.
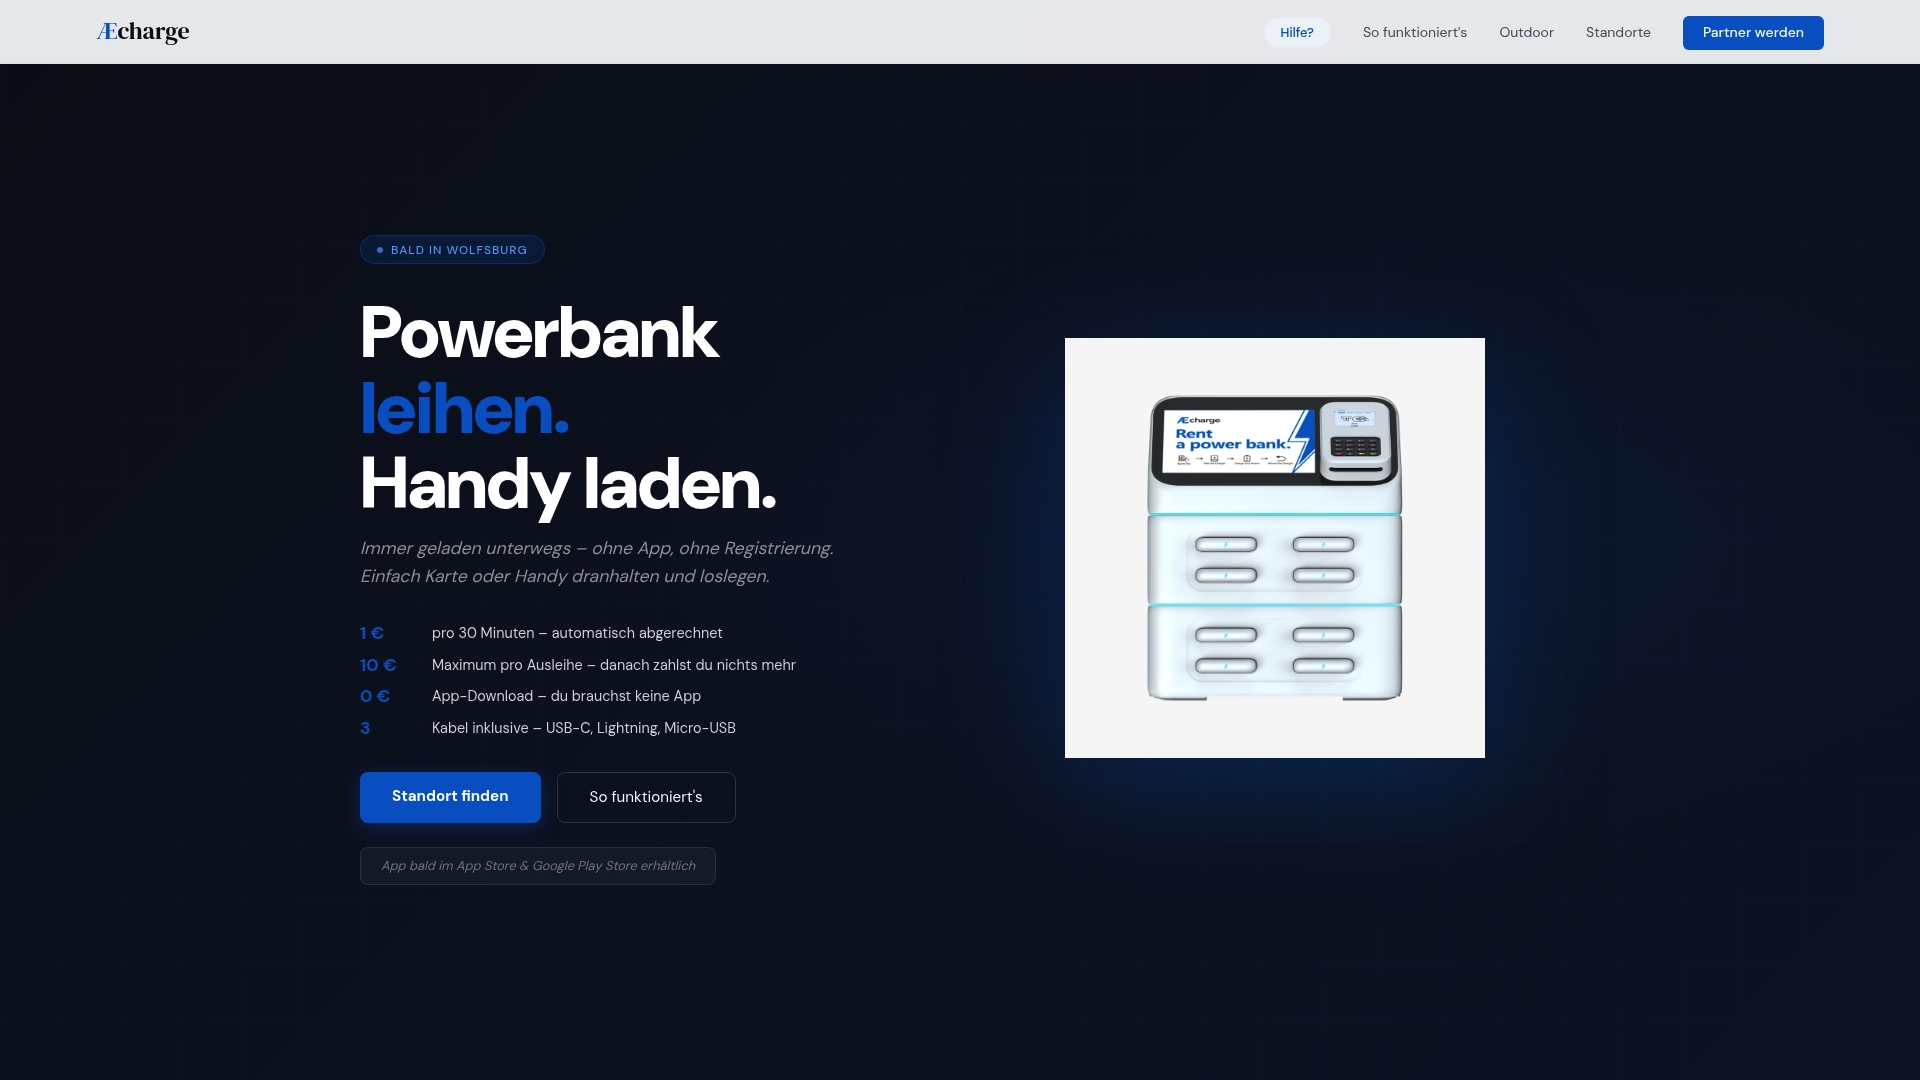
Das bekommst du mit unseren Stationen:
- 🔌 Integrierte Ladekabel für USB-C, Lightning und Micro-USB
- 🔄 Rückgabe flexibel an jeder Station
- 🌦️ Wetterfeste Stationen für den Außenbereich
- 📺 Digitaler Werbescreen für lokale Werbung
- 🛠️ Zentrale Fernüberwachung, kein technischer Aufwand für dich
- 💶 Transparente Preise ohne versteckte Gebühren
Wie das Bezahlen beim Powerbank-Sharing für Betreiber funktioniert, erklärt unser Beitrag Kartenzahlung bei Powerbank-Sharing. Und warum geladene Handys gut für deinen Umsatz sind, liest du unter Smartphone-Ladung und Umsatz. Alle Infos zum Service findest du hier: Powerbank leihen bei Æcharge.
Häufige Fragen
Was ist der Unterschied zwischen EMV und NFC?
EMV ist der Sicherheitsstandard für Chipzahlungen, NFC ist die Funktechnik für kontaktlose Übertragung. Bei einer kontaktlosen Zahlung arbeiten beide zusammen: NFC überträgt die Daten, EMV sorgt mit einem einmaligen Code für die Sicherheit. Apple Pay und Google Pay nutzen genau diese Kombination.
Brauche ich am Kiosk eine PIN-Eingabe?
Das hängt vom Betrag, vom Land und von den Regeln deines Zahlungsdienstleisters ab. Kontaktlose Zahlungen mit Smartphone werden meist auf dem Gerät selbst bestätigt, etwa per Gesichtserkennung oder Fingerabdruck. Wenn dein Kiosk eine PIN annimmt, braucht er dafür nach PCI PTS geprüfte Hardware.
Funktioniert Kartenzahlung am Kiosk auch ohne Internet?
Einige Terminals speichern Zahlungen offline und übertragen sie später. Das Risiko einer späteren Ablehnung trägt dann der Betreiber. Deshalb setzen die meisten unbemannten Stationen auf eine stabile Mobilfunkverbindung mit Fernüberwachung.
Wie bezahle ich eine Powerbank bei Æcharge?
Du wählst am Terminal eine Powerbank aus und zahlst per Karte, Apple Pay, Google Pay oder Girocard. Eine App oder Registrierung brauchst du nicht. Die Powerbank gibst du an jeder Station flexibel zurück. Wird eine Powerbank nicht zurückgegeben, fällt eine Lost-Fee von 30 € an.
Was kostet ein eigener EMV-Kiosk?
In den USA liegt Kiosk-Hardware laut IndexBox bei 3.000 bis über 10.000 US-Dollar pro Gerät. Die Zertifizierung eines neuen Modells kann 50.000 bis 150.000 US-Dollar kosten und 6 bis 12 Monate dauern. Mit einer fertigen Station sparst du dir diese Entwicklung.
Quellen
- Visa: EMV Chip Fact Sheet
- Stripe: Unbeaufsichtigte Zahlungsterminals
- Stripe: Unattended payment terminals
- American Express: Quick Chip FAQ
- EMVCo: EMV Contactless Chip
- Card Concepts: Migrating to WorldNet Gateway
- Kiosk Industry: Touchscreen Payment und PIN on Glass
- Kiosk Industry: PCI- und EMV-Compliance für Kioske
- Wikipedia: EMV
- Midpay: EMV Liability Shift
- TowneBank: PAX A920 Kurzanleitung
- 360 Payments: Best Practices
- IndexBox: POS-Systeme in den USA