Wenn du Powerbanks oder andere Geräte vermietest, brauchst du meist zwei Dinge: eine Geräteversicherung für Schäden und Diebstahl und eine Haftpflicht für Schäden, die bei deinen Kunden entstehen. Genauso wichtig ist aber, was du vorher tust. Ein Gerät, das gar nicht erst verschwindet, musst du auch nicht ersetzen lassen. In diesem Guide erfährst du, welche Policen in Frage kommen, was sie in den USA ungefähr kosten, wo die typischen Lücken liegen und wie du Verluste beim Powerbank-Sharing mit klaren Regeln und guter Technik niedrig hältst.
Kurz gesagt
- 🛡️ Für vermietete Geräte passt eine Geräteversicherung (in den USA meist „Inland Marine“) für Schäden, Diebstahl und Elementarereignisse, ergänzt durch Betriebs- und Produkthaftpflicht.
- 🔋 Lithium-Akkus sind ein Sonderfall: Standardpolicen schließen Brand- und Defektrisiken oft aus. Frag gezielt danach.
- 💵 In den USA liegen Policen für Vermieter grob zwischen 19 und 99 US-Dollar im Monat, je nach Gerät, Standort und Deckung.
- 📉 Den Großteil des Verlustrisikos steuerst du über die Mietbedingungen: eine klare Verlustgebühr, Bezahlung per Karte und einfache Rückgabe.
- 📡 Fernüberwachte Stationen melden Status und Fehler sofort. So erkennst du Probleme, bevor daraus ein Schaden wird.
Inhaltsverzeichnis
- Warum Mietgeräte ein eigenes Risiko sind
- Welche Versicherung zu vermieteten Powerbanks passt
- Was eine Geräteversicherung abdeckt und was oft nicht
- Was die Versicherung von Mietgeräten kostet
- Wer haftet, wenn eine Powerbank verschwindet
- Geräteverlust beim Powerbank-Sharing minimieren
- Unsere Sicht: Versicherung ist das Netz, nicht der Plan
- Eine Station ohne technischen Aufwand
- Checkliste vor dem Vertragsabschluss
- Häufige Fragen
- Quellen
Warum Mietgeräte ein eigenes Risiko sind
Ein Gerät, das du selbst benutzt, bleibt meist in deiner Nähe. Ein Mietgerät nicht. Es wechselt ständig den Besitzer, wird mitgenommen, fällt herunter, landet in Jackentaschen oder im Regen. Genau deshalb reicht die normale Inhaltsversicherung deines Betriebs oft nicht aus. Sie ist für Dinge gedacht, die an einem festen Ort stehen.
Bei Powerbanks kommen drei Punkte dazu:
- Hohe Stückzahl, kleiner Einzelwert: Ein einzelner Verlust tut kaum weh. Viele kleine Verluste summieren sich aber schnell.
- Lithium-Akkus: Sie können bei Beschädigung überhitzen. Das ist ein Haftungsthema, nicht nur ein Sachschaden.
- Unbemannter Betrieb: An einer Station steht niemand, der ein Gerät kontrolliert. Deine Regeln und deine Technik müssen diese Rolle übernehmen.
Wichtig zu wissen: In den USA gibt es kein Gesetz, das Vermietern von Geräten eine bestimmte Versicherung vorschreibt. Pflicht ist sie also meist nicht. Sinnvoll ist sie trotzdem, und Vermieter, Vermieter von Flächen oder Finanzierer verlangen sie oft vertraglich. In Deutschland gelten eigene Regeln. Wenn du hier Standorte betreibst, lass dich von einem Versicherungsmakler mit Gewerbeschwerpunkt beraten.
Welche Versicherung zu vermieteten Powerbanks passt
Es gibt nicht die eine Police für Mietgeräte. Meist kombinierst du mehrere Bausteine. Die folgende Übersicht zeigt, welcher Baustein welches Risiko abdeckt.
| Baustein | Was er absichert | Wann du ihn brauchst |
|---|---|---|
| Geräteversicherung (USA: Inland Marine) | Schäden, Diebstahl, Feuer, Sturm, Hagel, Flut an deinen Geräten | Immer, wenn Geräte den Standort verlassen |
| Betriebshaftpflicht | Schäden, die Dritte durch deinen Betrieb erleiden | Für jede Station mit Publikumsverkehr |
| Produkthaftpflicht | Schäden durch ein fehlerhaftes Gerät, etwa einen defekten Akku | Bei Geräten mit Lithium-Akku besonders wichtig |
| Spezialprogramm für Lithium-Akkus | Kombination aus Haftpflicht, Sachschutz und Rückruf | Wenn Standardpolicen Akku-Risiken ausschließen |
| Schadenverzicht für Mieter (Damage Waiver) | Aufpreis pro Miete statt Versicherungsnachweis des Mieters | Bei teuren Geräten für Geschäftskunden |
Die Geräteversicherung als Basis
In den USA heißt die passende Police meist „Inland Marine Equipment Insurance“. Der Name klingt nach Schifffahrt, gemeint sind aber bewegliche Güter. Ein Beispiel aus dem US-Markt deckt laut Anbieter unfallbedingte Schäden, Diebstahl, Blitz, Explosion, Feuer, Erdbeben, Sturm, Hagel und Flut ab, jeweils im Rahmen der Ausschlüsse und Limits der Police. Für Powerbanks an Outdoor-Stationen sind gerade Sturm, Hagel und Wasser relevant.
Haftpflicht für Akku-Risiken
Der größere Hebel liegt oft nicht beim Gerätewert, sondern bei der Haftung. Eine Powerbank kostet wenig. Ein Akku, der in einer Handtasche überhitzt, kann aber deutlich teurer werden. In den USA gibt es dafür maßgeschneiderte Programme für Lithium-Akkus, die Betriebs- und Produkthaftpflicht, Sachversicherung und Rückrufkosten bündeln. Ob du so ein Programm brauchst, hängt davon ab, was deine Basispolice schon abdeckt.
Allgemein gilt: Gewerbeversicherungen schützen Betriebe laut der kalifornischen Versicherungsaufsicht gegen Sachschäden, Betriebsunterbrechung, Diebstahl, Haftpflicht und Arbeitsunfälle. Für eine Powerbank-Station sind davon vor allem die ersten vier relevant.
Mehr zur Haftung beim Laden vor Ort liest du in unserem Beitrag über Haftung beim Smartphone-Laden im Laden.
Was eine Geräteversicherung abdeckt und was oft nicht
Die Leistungen klingen auf dem Papier umfassend. Entscheidend sind aber die Ausschlüsse. Sie unterscheiden sich von Police zu Police, deshalb lohnt sich ein genauer Blick in die Bedingungen.
✅ Meist abgedeckt:
- Unfallschäden, etwa ein Sturz oder Bruch
- Diebstahl, oft mit Nachweis eines Einbruchs oder einer Anzeige
- Feuer, Blitz, Explosion
- Elementarereignisse wie Sturm, Hagel oder Flut
⚠️ Häufig ausgeschlossen oder begrenzt:
- Normaler Verschleiß: Akkus verlieren mit der Zeit Kapazität. Das ist kein Versicherungsfall.
- Nicht zurückgegebene Geräte: Wenn ein Kunde eine Powerbank einfach behält, werten viele Versicherer das nicht als Diebstahl. Kläre diesen Punkt unbedingt vorab.
- Unerklärliches Verschwinden: Fehlt ein Gerät ohne erkennbaren Grund, zahlen viele Policen nicht.
- Akku-spezifische Schäden: Brand oder Defekt durch Lithium-Zellen fällt bei Standardpolicen oft aus der Deckung.
- Selbstbeteiligung: Bei Geräten mit kleinem Wert liegt der Schaden oft unter dem Selbstbehalt. Dann zahlst du trotz Police selbst.
Der letzte Punkt ist für Powerbank-Sharing entscheidend. Eine einzelne verlorene Powerbank wird kaum je über die Versicherung laufen. Die Police schützt dich vor dem großen Schaden: einer zerstörten Station, einem Brand, einer Haftungsforderung. Den alltäglichen Kleinverlust regelst du besser über deine Mietbedingungen.
Was die Versicherung von Mietgeräten kostet
Feste Preise gibt es nicht. Die Prämie hängt vom Gerät, vom Standort und von der gewünschten Deckung ab. Einige Orientierungswerte aus den USA:
- Für Vermieter von Geräten liegen Monatsbeiträge zwischen 19 und 99 US-Dollar, meist mit 1 Million US-Dollar Deckung in der Haftpflicht.
- Eine Geräteversicherung für Produktionstechnik beginnt bei einem US-Anbieter ab 495 US-Dollar Jahresprämie.
Diese Zahlen sind Startpunkte, keine Angebote. Was deine Prämie nach oben treibt:
- 📍 Outdoor-Standorte mit Wetter- und Vandalismusrisiko
- 🔋 Lithium-Akkus in großer Zahl
- 💰 Niedrige Selbstbeteiligung
- 🏙️ Standorte mit hoher Diebstahlrate
Was sie senkt: wetterfeste und robuste Stationen, Fernüberwachung, klare Verlustregeln und eine saubere Schadenhistorie. Genau diese Punkte solltest du im Gespräch mit dem Versicherer belegen können.
Wer haftet, wenn eine Powerbank verschwindet
Bei klassischen Mietgeräten wie Baumaschinen ist die Sache klar geregelt: Der Mieter muss die Geräte oft selbst versichern oder einen Aufpreis für einen Schadenverzicht zahlen. Auf B2B-Marktplätzen in den USA wird zum Beispiel ein Schadenverzicht direkt bei der Miete angeboten, statt einen Versicherungsnachweis vom Mieter zu verlangen. So ist das Gerät während der Miete trotzdem abgesichert.
Beim Powerbank-Sharing funktioniert das nicht. Niemand schließt für eine Stunde Akku eine Versicherung ab. Stattdessen übernimmt die Verlustgebühr diese Rolle. Sie legt fest, was der Kunde zahlt, wenn er die Powerbank nicht zurückgibt.
Die Haftung verteilt sich deshalb so:
- Der Kunde trägt den Verlust über die Verlustgebühr, wenn er das Gerät behält oder verliert.
- Der Betreiber trägt das Risiko für Schäden an der Station und für Haftungsfälle durch defekte Geräte.
- Der Standortinhaber haftet meist nur für seinen eigenen Betrieb. Was genau gilt, regelt der Vertrag mit dem Betreiber.
Bist du Standortinhaber, prüfe vor dem Aufstellen, wer im Vertrag für Schäden an der Station und für die Geräte zuständig ist. Bei unklaren Formulierungen hilft dir ein Anwalt für Vertragsrecht.
Geräteverlust beim Powerbank-Sharing minimieren
Die beste Versicherung ist eine niedrige Verlustquote. Diese Maßnahmen wirken in der Praxis am stärksten.
1. Eine klare Verlustgebühr festlegen
Eine feste, gut sichtbare Gebühr nimmt den Streit aus dem Verlustfall. Der Kunde weiß vorher, was passiert. Behält er das Gerät, hat er es faktisch gekauft. In der Branche gelten Verlustgebühren zwischen 20 und 35 € als üblich. Wichtig ist, dass die Gebühr hoch genug ist, um das Gerät zu ersetzen, und niedrig genug, um niemanden abzuschrecken.
2. Per Karte bezahlen lassen
Wer mit Karte, Apple Pay oder Google Pay bezahlt, ist dem Zahlungsvorgang eindeutig zugeordnet. So kann die Verlustgebühr sauber abgerechnet werden. Das ersetzt eine Registrierung, ohne dass der Kunde eine App laden muss. Weniger Hürden beim Ausleihen bedeuten mehr Mieten, und eine klare Zahlungszuordnung bedeutet weniger offene Fälle.
3. Zeitdeckel und faire Tarife
Tagesdeckel oder Höchstbeträge über mehrere Tage machen die Kosten für Kunden berechenbar. Wer weiß, dass die Miete nicht endlos weiterläuft, gibt das Gerät eher entspannt zurück, statt es aus Ärger zu behalten.
4. Rückgabe so einfach wie möglich machen
Je mehr Stationen, desto höher die Rückgabequote. Wenn Kunden die Powerbank an jeder Station abgeben können, entfällt der häufigste Grund für Verluste: „Ich komme hier nicht mehr vorbei.“ Für Standortinhaber heißt das: Ein Netz aus mehreren Stationen in einer Stadt schützt jeden einzelnen Standort.
5. Stationen technisch überwachen
Moderne Systeme vergeben jeder Powerbank eine eindeutige Kennung. Ein chinesischer Branchenstandard für Powerbank-Sharing beschreibt, wie die Plattform die Verriegelung fernsteuert und Powerbanks Standort, Akkustand und Status melden. Für dich bedeutet das:
- 📡 Du siehst jederzeit, welche Geräte ausgeliehen sind.
- 🚨 Fehler an der Station werden sofort gemeldet.
- 🔍 Defekte Geräte lassen sich aus dem Verkehr ziehen, bevor sie zum Haftungsrisiko werden.
6. Den richtigen Platz wählen
Eine Station in Sichtweite von Personal oder Kassen wird seltener beschädigt. Draußen helfen gute Beleuchtung und eine robuste, wetterfeste Bauweise. Mehr dazu findest du in unserem Leitfaden für Stationen in der Einkaufsstraße.
7. Regelmäßig warten
Akkus altern. Wer Geräte mit schwacher Kapazität oder sichtbaren Schäden rechtzeitig austauscht, senkt das Brandrisiko und hält die Kunden zufrieden. Was das im Alltag bedeutet, erklären wir im Beitrag über den Wartungsaufwand bei Powerbank-Stationen.
Unsere Sicht: Versicherung ist das Netz, nicht der Plan
Wir betreiben unbemannte Powerbank-Stationen auf Privatgelände. Dabei sehen wir eines immer wieder: Die Versicherung ist wichtig, aber sie löst das Alltagsproblem nicht. Eine verlorene Powerbank meldet niemand seinem Versicherer. Sie muss über die Mietbedingungen geregelt sein.

Deshalb setzen wir auf Einfachheit. Bei uns gibt es keine App und keine Registrierung. Du zahlst direkt am Terminal per Karte, Apple Pay, Google Pay oder Girocard. Die Preise sind transparent, ohne versteckte Gebühren. Gibt jemand eine Powerbank nicht zurück, fällt eine Lost-Fee von einmalig 30 € an. Das ist klar, fair und vorher sichtbar.
Die Rückgabe ist flexibel an jeder Station möglich. Das senkt Verluste mehr als jede Klausel. Unsere Stationen laufen vollautomatisch und werden zentral aus der Ferne überwacht. Unsere Outdoor-Stationen sind wetterfest und vandalismussicher. Für Partner heißt das: Du musst dich weder um Technik noch um Support kümmern. Wir glauben, dass genau diese Kombination aus einfachen Regeln, robuster Technik und zentraler Überwachung das Risiko klein hält, bevor überhaupt eine Police greifen muss.
— aecharge.brand
Eine Station ohne technischen Aufwand
Du betreibst ein Einkaufszentrum, ein Restaurant, ein Kino oder einen Veranstaltungsort und willst deinen Gästen Strom bieten, ohne dich um Verluste und Technik zu kümmern? Mit einer Æcharge-Station bekommst du einen Powerbank-Verleih mit integrierten Kabeln für USB-C, Lightning und Micro-USB, flexibler Rückgabe und zentraler Überwachung.
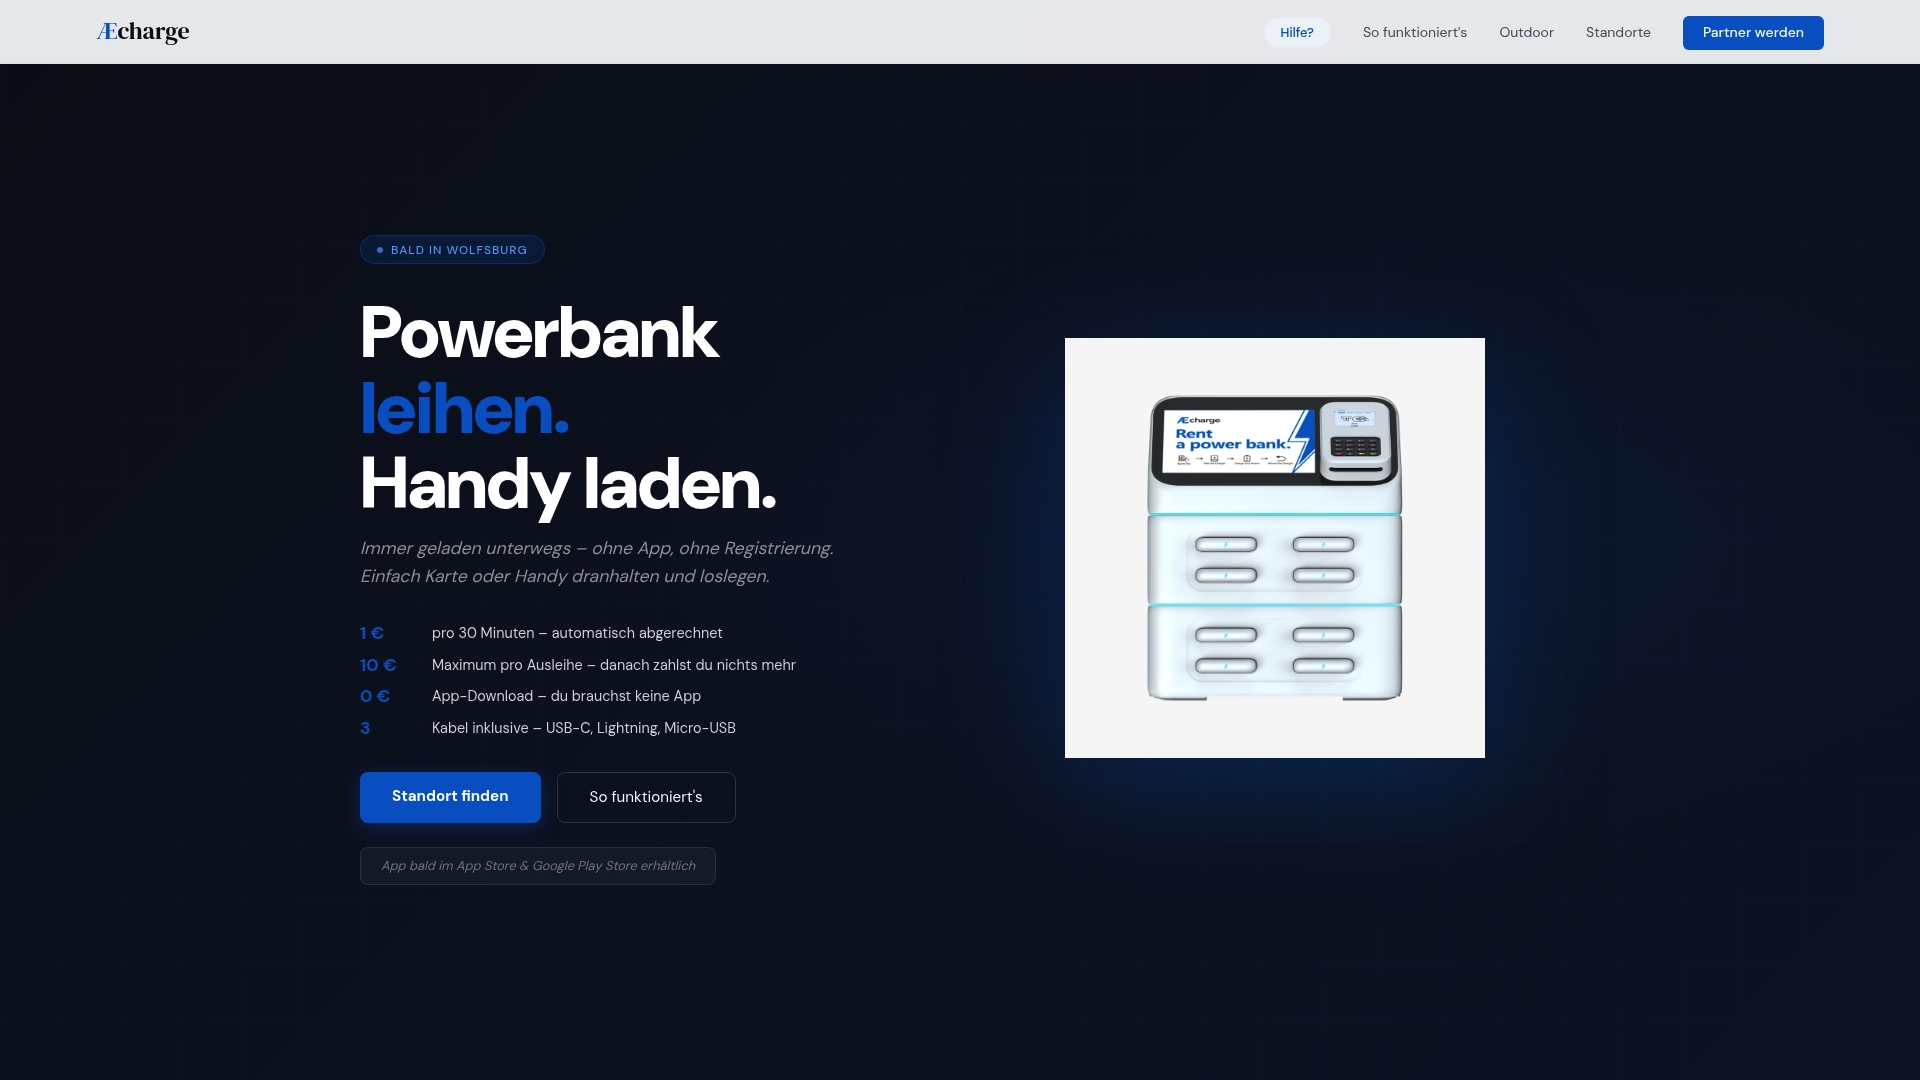
Als Franchise-Partner erhältst du Support und Infrastruktur von uns. Zusätzlich kannst du den digitalen Werbescreen an der Station für lokale Werbung nutzen. Alle Details findest du auf unserer Seite zur Æcharge-Station als Franchise.
Checkliste vor dem Vertragsabschluss
Bevor du eine Police unterschreibst oder eine Station aufstellst, klär diese Fragen:
- Sind nicht zurückgegebene Geräte versichert oder nur Diebstahl mit Einbruch?
- Wie hoch ist die Selbstbeteiligung im Verhältnis zum Wert einer einzelnen Powerbank?
- Sind Lithium-Akku-Risiken eingeschlossen, also Brand, Überhitzung und Produktfehler?
- Gilt die Deckung auch draußen, inklusive Sturm, Hagel, Wasser und Vandalismus?
- Ist eine Betriebsunterbrechung versichert, falls eine Station länger ausfällt?
- Wer ist im Betreibervertrag zuständig für Schäden an Station und Geräten?
- Welche Daten kannst du dem Versicherer liefern, etwa Verlustquoten aus der Fernüberwachung?
Wenn du die Wirtschaftlichkeit eines Standorts erst einmal grundsätzlich prüfen willst, lies unseren Beitrag zu passiven Einnahmequellen im Einzelhandel.
Häufige Fragen
Ist eine Geräteversicherung für Mietgeräte Pflicht?
In den USA schreibt kein Gesetz Vermietern eine bestimmte Geräteversicherung vor. Vermieter von Flächen, Finanzierer oder Geschäftspartner verlangen aber oft einen Nachweis. In anderen Ländern gelten eigene Regeln, deshalb lohnt sich eine Beratung vor Ort.
Zahlt die Versicherung, wenn ein Kunde die Powerbank behält?
Oft nicht. Viele Policen werten ein nicht zurückgegebenes Mietgerät nicht als Diebstahl, und der Wert liegt meist unter der Selbstbeteiligung. Diesen Fall regelst du besser über eine klare Verlustgebühr in den Mietbedingungen.
Was kostet eine Versicherung für vermietete Geräte?
In den USA liegen Policen für Gerätevermieter grob zwischen 19 und 99 US-Dollar im Monat. Der genaue Preis hängt von Geräteart, Standort und gewünschter Deckung ab. Holt dir am besten mehrere Angebote über einen Gewerbemakler ein.
Muss ich als Standortinhaber eine eigene Versicherung abschließen?
Das hängt von deinem Vertrag mit dem Betreiber ab. Deine bestehende Betriebshaftpflicht deckt deinen eigenen Betrieb, die Station selbst ist oft Sache des Betreibers. Lies die Zuständigkeiten im Vertrag genau und frag bei deinem Versicherer nach, ob die Station mitversichert werden muss.
Quellen
- Athos Insurance Services: Equipment Insurance
- Rentman: Equipment rental insurance
- ecom.insure: Lithium Battery Insurance
- California Department of Insurance: Commercial Insurance Guide
- Great American Insurance Group: B2B Marketplaces
- Branchenstandard für Powerbank-Sharing (China, 2018)