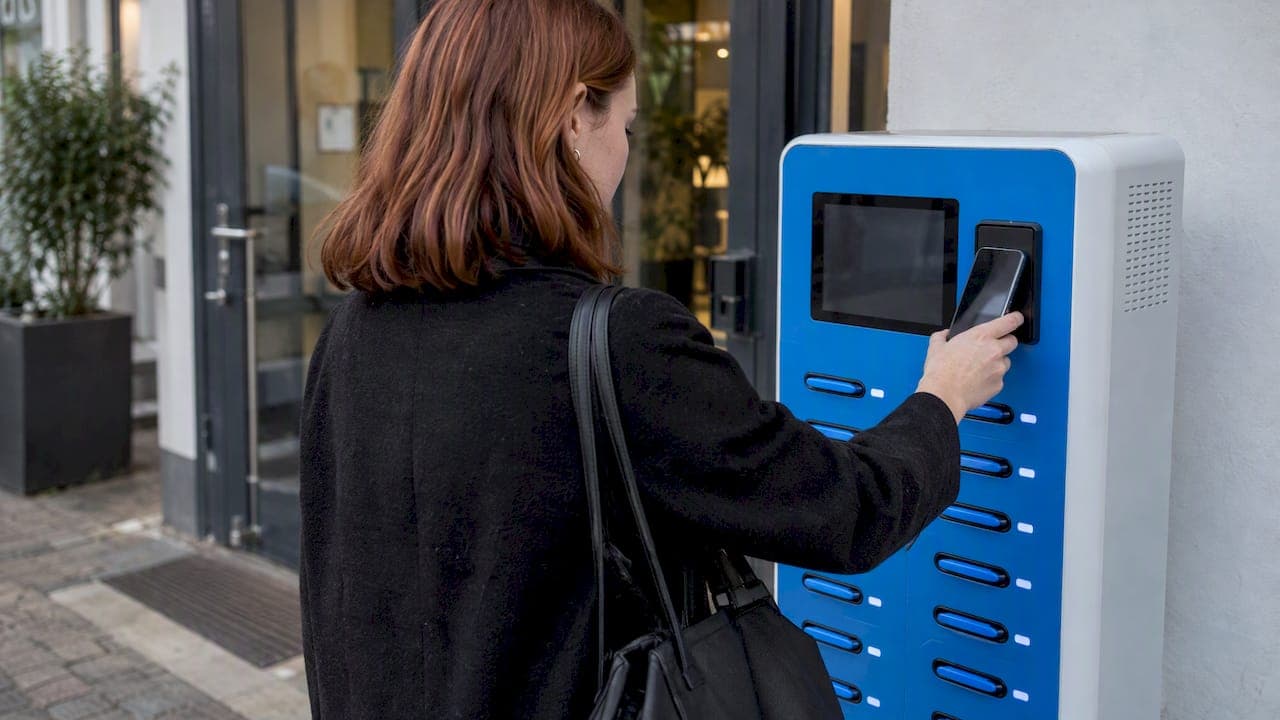
Mit Google Pay kannst du an vielen Automaten bezahlen oder sogar Bargeld abheben. Das klappt aber nicht überall. Damit es funktioniert, müssen drei Dinge passen: Deine Bank muss die Karte für Google Wallet freigeben, der Automat braucht einen NFC-Leser, und das Zahlungsnetz muss die Funktion unterstützen. Hier erfährst du, wie das Abheben am Geldautomaten Schritt für Schritt läuft, was du tun kannst, wenn das Handy nicht erkannt wird, und welche Rolle girocard spielt. Wenn du einen Standort betreibst und über eine Powerbank-Station nachdenkst, findest du am Ende eine klare Checkliste für die Zahlungsarten.
Kurz gesagt
- 📱 Bargeld mit Google Pay geht an Geldautomaten mit Kontaktlos-Symbol, wenn deine Bank das unterstützt. In den USA bieten das zum Beispiel Chase, Wells Fargo und Bank of America an.
- 🔐 Du brauchst trotzdem deine PIN. Am Handy entsperrst du per Fingerabdruck, Gesicht oder Code, am Automaten gibst du die Karten-PIN ein.
- 🛡️ Sicherer als die Plastikkarte: Das Handy überträgt einen Token statt deiner echten Kartennummer.
- 💳 girocard kontaktlos ist vor allem in Deutschland wichtig. Ein guter Automat akzeptiert girocard, Apple Pay, Google Pay und Kreditkarten gleichzeitig.
- 🔋 Für Betreiber: Eine Verleihstation ohne App und ohne Registrierung, mit Kartenterminal direkt am Gerät, senkt die Hürde für Gäste spürbar.
Inhaltsverzeichnis
- Welche Automaten Google Pay akzeptieren
- Bargeld mit Google Pay abheben: so geht's
- Was Bank, Karte und Automat mitbringen müssen
- Sicherheit: Token statt Kartennummer
- Gebühren am Geldautomaten
- Wenn Google Pay am Automaten nicht reagiert
- girocard kontaktlos an Automaten
- Powerbank-Station mit Google Pay, Apple Pay und girocard
- Æcharge: Powerbank leihen ohne App, bezahlen mit Karte oder Handy
- Unser Blick auf Google Pay an Automaten
- Häufige Fragen
- Quellen
Welche Automaten Google Pay akzeptieren
„Automat“ ist ein weiter Begriff. Für Google Pay lassen sich drei Gruppen unterscheiden:
- Geldautomaten (ATMs): Hier geht es ums Abheben. Das funktioniert nur an Geräten mit NFC-Leser und nur, wenn deine Bank den kartenlosen Zugriff freigeschaltet hat.
- Verkaufsautomaten: Snacks, Getränke, Tickets, Parken. Viele neuere Geräte haben ein Kartenterminal mit Kontaktlos-Funktion. Dort zahlst du mit Google Pay wie an der Supermarktkasse.
- Verleih- und Ausgabestationen: Powerbanks, Schließfächer, E-Scooter-Ladeplätze. Hier zahlst du nicht nur einmal, sondern startest oft eine zeitbasierte Miete.
Erkennen kannst du die Unterstützung fast immer am Kontaktlos-Symbol, den vier gebogenen Linien. Fehlt das Symbol, hilft auch das beste Handy nichts.
Wichtig: Das Symbol allein sagt noch nicht, welche Karten akzeptiert werden. An einem Geldautomaten kann zum Beispiel nur die Debitkarte der eigenen Bank laufen. An Verkaufsautomaten ist die Auswahl meist breiter.
Bargeld mit Google Pay abheben: so geht's
In den USA ist das kartenlose Abheben bei großen Banken längst Alltag. Bei Chase wählst du zum Beispiel eine berechtigte Chase-Debitkarte in Google Wallet, hältst das Gerät an das Kontaktlos-Symbol und gibst deine ATM-PIN ein. Auch Wells Fargo beschreibt den Ablauf mit digitaler Wallet ganz ähnlich: antippen, dann PIN eingeben.
So läuft es in der Praxis ab:
- Karte hinterlegen. Füge deine Debitkarte in Google Wallet hinzu und bestätige sie bei deiner Bank.
- Automaten finden. Achte auf das Kontaktlos-Symbol am Kartenschlitz oder am Bildschirm.
- Handy entsperren. Nutze Fingerabdruck, Gesichtserkennung oder deinen Geräte-Code.
- Antippen. Halte das Handy an den NFC-Leser, bis der Automat reagiert.
- PIN eingeben. Tippe die PIN deiner Karte am Automaten ein, nicht am Handy.
- Betrag wählen und bestätigen. Danach Geld und Beleg entnehmen.
Diese Abfolge deckt sich mit der Anleitung von Wise zu Google Pay am Geldautomaten. Gut zu wissen: Bei Chase gelten für kartenlose Abhebungen dieselben Transaktionsarten und Limits wie für die physische Debitkarte. Du kannst also nicht mehr und nicht weniger abheben als sonst.
Was Bank, Karte und Automat mitbringen müssen
Dass es an einem Automaten klappt und am nächsten nicht, hat einen technischen Grund. Laut dem U.S. Payments Forum brauchen kontaktlose ATM-Transaktionen mit mobilen Wallets NFC, EMV-Zahlungs-Token und passende Karten- und Token-BIN-Tabellen. Kartenherausgeber, Zahlungsnetz und Automat müssen also alle mitspielen.
| Baustein | Was nötig ist | Woran es scheitern kann |
|---|---|---|
| Karte | In Google Wallet hinterlegt und von der Bank für Abhebungen freigegeben | Nicht jede Karte ist für kartenlosen Zugriff berechtigt |
| Handy | NFC aktiv, Bildschirmsperre eingerichtet, Google Wallet als Standard-App | NFC aus oder andere Zahl-App als Standard |
| Automat | NFC-Leser und Software für Token-Transaktionen | Älteres Gerät ohne Kontaktlos-Leser |
| Netz und Bank | Unterstützung der Token-BINs | Fremder Automat erkennt den Token nicht |
Wie stark das vom Betreiber abhängt, zeigt Wells Fargo: Der Zugriff per digitaler Wallet gilt nur an Wells-Fargo- und teilnehmenden Geldautomaten. Frag im Zweifel kurz bei deiner Bank nach, bevor du dich auf das Handy allein verlässt.
Sicherheit: Token statt Kartennummer
Viele zögern beim Bezahlen mit dem Handy. Dabei ist es technisch eher sicherer als die Karte. Bei NFC-Transaktionen am Automaten wird ein tokenisierter Wert statt der echten Kartennummer übertragen.
Bank of America erklärt, dass die echte Kartennummer weder auf dem Gerät gespeichert noch mit den meisten Händlern geteilt wird. Dazu kommt eine doppelte Absicherung: Du bestätigst am Handy per Biometrie oder Code und gibst am Geldautomaten zusätzlich deine PIN ein.
Was das praktisch bedeutet:
- ✅ Kein Kartenschlitz, also weniger Risiko durch manipulierte Leser.
- ✅ Geht dein Handy verloren, ist ohne Entsperrung keine Zahlung möglich.
- ⚠️ Schirme die PIN-Eingabe am Automaten trotzdem mit der Hand ab. Der Token schützt die Kartennummer, nicht deine PIN.
- ⚠️ Wenn du eine Abbuchung nicht erkennst, melde dich direkt bei deiner Bank und lass die Karte in der Wallet sperren.
Gebühren am Geldautomaten
Google Pay selbst macht das Abheben nicht teurer. Die Gebühren hängen vom Automaten und von deiner Bank ab, genau wie bei der Karte. Die US-Verbraucherschutzbehörde CFPB beschreibt, dass ATM-Gebühren aus einem Aufschlag des Automatenbetreibers und einer separaten Gebühr deiner eigenen Bank bestehen können.
Unser Tipp: Nutze, wenn möglich, die Automaten deiner eigenen Bank oder ihres Verbunds. Das ist oft auch der Ort, an dem das kartenlose Abheben am zuverlässigsten klappt.
Wenn Google Pay am Automaten nicht reagiert
Das Handy piept nicht, der Automat zeigt einen Fehler oder nichts passiert? Meist liegt es am Gerät, nicht am Automaten. Google empfiehlt für Probleme beim Bezahlen per Antippen diese Punkte:
- NFC einschalten. In den Einstellungen unter Verbindungen prüfen.
- Google Wallet als Standard-App festlegen. Sonst greift eventuell eine andere Bezahl-App.
- Karte prüfen. Ist sie wirklich hinzugefügt und aktiv?
- Bildschirmsperre einrichten. Ohne Sperre lässt Google Wallet keine Zahlung zu.
- Sicherheitsanforderungen prüfen. Das Gerät muss Play-Protect-zertifiziert sein und aktuelle Sicherheitsvorgaben erfüllen.
- Handy vor dem Antippen entsperren.
Hilft das alles nicht, versuch es mit der physischen Karte oder an einem anderen Automaten. Manchmal unterstützt nur dieses eine Gerät keine Token-Transaktionen.
Für Betreiber ist das ein wichtiger Punkt: Ein Automat sollte nie nur eine einzige Zahlungsart haben. Welche Notlösungen sofort helfen, wenn die Kartenzahlung ausfällt, zeigen wir im Beitrag zu Kartenzahlung-Ausfall am Automaten.
girocard kontaktlos an Automaten
In Deutschland ist die girocard für viele Menschen die wichtigste Karte. Sie lässt sich bei vielen Banken auch digital ins Handy legen. Die Sparkasse zeigt, wie das im Alltag aussieht: Mit der App Mobiles Bezahlen und einer Sparkassen-Card kannst du an NFC-fähigen Geldautomaten der Sparkassen-Finanzgruppe Bargeld einzahlen oder abheben. Sparkassen-Kreditkarten und Basiskarten funktionieren für kontaktloses Abheben im Ausland dagegen nur an einzelnen vorbereiteten Automaten.
Das zeigt zwei Dinge:
- Die Wallet ist nicht immer gleich. Je nach Bank liegt die girocard in einer eigenen Banking-App oder in einer anderen Wallet als Google Wallet.
- Der Markt zählt. girocard ist ein deutsches System. Wer in den USA unterwegs ist, nutzt dort eher Visa- oder Mastercard-Debitkarten in Google Pay.
Für Automaten in Deutschland heißt das: Ohne girocard-Akzeptanz verlierst du einen großen Teil der Kundschaft. Gerade Gäste ohne Kreditkarte greifen zur girocard, ob als Plastikkarte oder auf dem Handy.
Powerbank-Station mit Google Pay, Apple Pay und girocard
Jetzt die Perspektive der Betreiber. Du führst ein Einkaufszentrum, ein Restaurant, ein Kino oder einen Veranstaltungsort? Dann suchen deine Gäste vor allem eins: Strom fürs Handy, schnell und ohne Umwege. Die beste Powerbank-Station ist die, an der niemand nachdenken muss, wie er bezahlt.
Darauf solltest du beim Vergleich achten:
💳 Zahlungsarten
- Kartenterminal direkt an der Station, nicht nur per App.
- Google Pay, Apple Pay, Kredit- und Debitkarten und girocard.
- Kontaktlos per NFC, idealerweise zusätzlich Chip und PIN.
📲 Hürde für Gäste
- Kein App-Download, keine Registrierung. Jeder zusätzliche Schritt kostet Mieten.
- Klare Preisanzeige vor dem Start, transparente Gebühren.
🔌 Technik
- Fest integrierte Kabel für alle gängigen Handys (USB-C, Lightning, Micro-USB).
- Rückgabe an jeder Station, nicht nur am Ausleihort.
- Fernüberwachung, damit du dich nicht um Störungen kümmern musst.
🌦️ Outdoor
- Wetterfestes und robustes Gehäuse, wenn die Station draußen steht. Achte auf Angaben zu Staub- und Spritzwasserschutz (IP-Klasse) und Stoßfestigkeit (IK-Klasse).
📺 Zusatznutzen
- Ein Werbescreen an der Station, der lokale Werbung zeigt, bringt dir eine zweite Einnahmequelle.
Warum App-Modelle oft schlechter abschneiden, erklären wir im Vergleich NFC oder QR-Code bei der Miete. Und wie sich Wallets im Verleih konkret verhalten, liest du in Apple Pay und Google Pay im Verleih. Wer tiefer in die Kartenseite einsteigen will, findet alles im Leitfaden zur kartenbasierten Zahlung.
Verleihstation oder Verkaufsautomat: der Unterschied beim Bezahlen
An einem Getränkeautomaten zahlst du einmal, und fertig. Bei einer Verleihstation ist es anders: Du startest eine Miete, die nach Zeit abgerechnet wird. Das Terminal muss also eine Zahlung vormerken und am Ende korrekt abrechnen. Für Gäste fühlt sich das trotzdem gleich an: antippen, Powerbank nehmen, später zurückgeben.

Genau deshalb ist ein ehrliches Gebührenmodell so wichtig. Gäste sollten vorher wissen, was passiert, wenn sie die Powerbank behalten. Bei uns ist das klar geregelt: Die Lost-Fee beträgt einmalig 30 €.
Æcharge: Powerbank leihen ohne App, bezahlen mit Karte oder Handy
Mit Æcharge bekommst du eine Powerbank-Station, die genau diese Punkte erfüllt. Gäste mieten direkt am Terminal, ohne App und ohne Registrierung. Sie zahlen per Karte, Apple Pay, Google Pay oder Girocard. Die Kabel für USB-C, Lightning und Micro-USB sind fest integriert, und die Rückgabe klappt flexibel an jeder Station.
Für dich als Standortbetreiber oder Franchise-Partner heißt das: kein technischer Aufwand. Die Stationen laufen vollautomatisch und werden zentral aus der Ferne überwacht. Neben Indoor-Stationen gibt es wetterfeste Outdoor-Stationen, und der digitale Werbescreen lässt sich für lokale Werbung nutzen.
👉 Hier findest du alles zur Æcharge-Station und zum Franchise-Modell. Wenn du Werbefläche buchen willst, schau dir unsere Werbemöglichkeiten an Station Screen und Website an.
Unser Blick auf Google Pay an Automaten
Wir betreiben unbemannte Stationen, an denen kein Mitarbeiter hilft, wenn etwas hakt. Deshalb sehen wir jeden Tag, wie wichtig ein einfacher Bezahlweg ist. Wer gerade 5 % Akku hat, will keine App laden und kein Konto anlegen. Er will das Handy ans Terminal halten und loslegen.
Google Pay und Apple Pay sind dafür ideal. Aber sie reichen allein nicht. In Deutschland zahlen viele Gäste lieber mit der girocard, andere haben gar kein passendes Handy dabei. Darum setzen wir auf mehrere Wege am selben Terminal: Karte, Apple Pay, Google Pay und Girocard. So kommt jeder Gast an seine Powerbank.

Genauso wichtig ist Transparenz. Wir wollen keine versteckten Gebühren, sondern klare Regeln, die man vorher kennt. Und wir wollen, dass du als Partner nichts selbst warten musst. Die zentrale Fernüberwachung übernimmt das für dich.
Unser Fokus für die nächste Zeit liegt auf Outdoor-Stationen. Draußen ist der Bedarf an Strom oft am größten, und kontaktloses Bezahlen ist dort noch wichtiger, weil niemand mit Bargeld oder Apps hantieren will. Mehr dazu, was Gäste heute erwarten, liest du in unserem Beitrag zur kontaktlosen Zahlung als Kundenerwartung.
— aecharge.brand
Häufige Fragen
Kann ich mit Google Pay an jedem Geldautomaten Geld abheben?
Nein. Der Automat braucht einen NFC-Leser, und deine Bank muss den kartenlosen Zugriff unterstützen. In den USA bieten das etwa Chase, Wells Fargo und Bank of America an, oft aber nur an eigenen oder teilnehmenden Automaten. Frag am besten bei deiner Bank nach.
Brauche ich am Automaten trotzdem meine PIN?
Am Geldautomaten ja. Du entsperrst zuerst dein Handy per Fingerabdruck, Gesicht oder Code und gibst dann die PIN deiner Karte am Automaten ein. An Verkaufs- und Verleihautomaten reicht oft das Antippen mit entsperrtem Handy.
Ist Google Pay am Automaten sicher?
Ja, eher sicherer als die Plastikkarte. Übertragen wird ein Token statt deiner echten Kartennummer, und ohne Entsperrung deines Handys ist keine Zahlung möglich. Deine PIN solltest du trotzdem bei der Eingabe abschirmen.
Kann ich eine Æcharge-Powerbank mit girocard bezahlen?
Ja. An unseren Stationen zahlst du per Karte, Apple Pay, Google Pay oder Girocard, direkt am Terminal. Du brauchst weder eine App noch ein Konto.
Was passiert, wenn ich die Powerbank nicht zurückgebe?
Du kannst die Powerbank flexibel an jeder Æcharge-Station zurückgeben. Gibst du sie gar nicht zurück, fällt eine einmalige Lost-Fee von 30 € an.
Quellen
- Chase: ATMs und kartenloser Zugriff
- Wells Fargo: Guide to digital wallets
- Wise: Can you use Google Pay at ATMs?
- U.S. Payments Forum: Contactless Adoption at the ATM (2024)
- Bank of America: Digital Wallets einrichten und nutzen
- Bank of America: What is a Digital Wallet
- CFPB: Final Rule zu ATM-Gebührenhinweisen (2013)
- Google Wallet Hilfe: Probleme beim Bezahlen per Antippen
- Sparkasse: Mobiles Bezahlen per Android-Smartphone