Die zehn häufigsten Risiken bei Franchise-Investitionen in Deutschland sind: eingeschränkte unternehmerische Freiheit, hohe Einstiegs- und laufende Gebühren, ungünstige Vertragsklauseln, Abhängigkeit vom Franchisegeber, fehlende Systemtransparenz, Bezugsbindungen, Liquiditätsengpässe, ungesicherte Markenrechte, unklare Exklusivgebiete und geringe Systemreife. Franchising reduziert zwar das Gründungsrisiko gegenüber einer Neugründung, ist aber kein risikofreies Modell.
Drei Prüfungen solltest du sofort angehen, bevor du irgendetwas unterschreibst:
- Franchisevertrag durch einen spezialisierten Rechtsanwalt prüfen lassen (AGB-Kontrolle, Preisanpassungsklauseln, Wettbewerbsverbote)
- DPMA-Markenrecherche durchführen, um sicherzustellen, dass die Marke tatsächlich geschützt ist
- Gespräche mit mindestens drei bestehenden Franchisenehmern führen, am besten persönlich vor Ort
Sofortpriorität: Lass den Vertrag prüfen, bevor du eine Liquiditätsreserve berechnest oder Finanzierungsgespräche führst. Vereinbare parallel Referenzbesuche. Diese drei Schritte kosten wenig, können aber vor teuren Fehlern schützen.
Wichtige Erkenntnisse
Wer eine Franchise-Investition in Deutschland prüft, sollte zuerst den Vertrag anwältig prüfen lassen, dann Referenzgespräche führen und erst danach Finanzierungsgespräche aufnehmen.
| Thema | Details |
|---|---|
| Vertragscheck als erste Priorität | Lass den Franchisevertrag durch einen spezialisierten Rechtsanwalt prüfen, bevor du weitere Schritte gehst. |
| DPMA-Markenrecherche | Prüfe vor Vertragsschluss, ob die Marke vollständig beim DPMA eingetragen ist. |
| Referenzgespräche führen | Sprich mit mindestens drei aktiven Franchisenehmern, die du selbst aus der Partnerliste ausgewählt hast. |
| Liquiditätsreserve einplanen | Plane konservativ für 12–18 Monate Anlaufphase ohne stabilen Gewinn. |
| Aecharge als transparentes Modell | Aecharge bietet Pilotphase, Remote-Monitoring und klare Gebührenstruktur für Franchise-Partner in Deutschland. |
Inhaltsverzeichnis
- Wie Franchising in Deutschland funktioniert und warum das die Risikobewertung beeinflusst
- Die häufigsten Risiken bei Franchise-Investitionen im Detail
- Praktische Due-Diligence-Checkliste vor der Vertragsunterzeichnung
- Wie du typische Risiken konkret verringerst
- Praxis-Einblick: Was der Aecharge-Franchise-Pilot gezeigt hat
- Wann ein Franchise sinnvoll ist und wann du besser Abstand nimmst
- Aecharge: Ein Franchise-Modell mit klarer Struktur und weniger Risiko
- Quellen
Wie Franchising in Deutschland funktioniert und warum das die Risikobewertung beeinflusst
Franchising bedeutet: Ein Franchisegeber stellt dir sein Geschäftsmodell, seine Marke, sein Schulungssystem und oft auch Einkaufsvorteile zur Verfügung. Du zahlst dafür eine Einstiegsgebühr und laufende Gebühren, führst das Konzept nach seinen Vorgaben und trägst das unternehmerische Risiko selbst. Der Ratgeber des Deutschen Franchiseverbandes beschreibt typische Kostenarten (Eintrittsgebühr, laufende Gebühren, Investitionssumme) und betont die Pflicht des Franchisegebers zur vorvertraglichen Information.
Was viele Gründer nicht wissen: In Deutschland gibt es kein spezielles Franchisegesetz. Franchiseverträge unterliegen dem allgemeinen Vertragsrecht nach BGB sowie der AGB-Kontrolle. Das bedeutet, dass einseitige Preisanpassungsvorbehalte oder weitreichende Bezugsbindungen zwar üblich sind, aber rechtlich angreifbar sein können, wenn sie zu weit gefasst sind.
Drei Institutionen sind für deine Recherche besonders relevant:
- IHK (Industrie- und Handelskammer): Kostenlose Erstberatung für Existenzgründer, Businessplan-Check, regionale Ansprechpartner
- Deutscher Franchiseverband: Branchenstandards, Mitgliederliste seriöser Systeme, Ratgeber und Veranstaltungen
- DPMA (Deutsches Patent- und Markenamt): Kostenlose Markenrecherche, um zu prüfen, ob die Marke des Franchisegebers tatsächlich eingetragen und geschützt ist
Wichtig: Ein Franchisegeber, der Mitglied im Deutschen Franchiseverband ist, hat sich zumindest einem Verhaltenskodex verpflichtet. Das ist kein Freifahrtschein, aber ein erster Qualitätsindikator.
Die häufigsten Risiken bei Franchise-Investitionen im Detail
1. Eingeschränkte unternehmerische Freiheit
Du arbeitest nach dem System des Franchisegebers. Preise, Sortiment, Lieferanten, Ladengestaltung, oft sogar Öffnungszeiten sind vorgegeben. Das kann sinnvoll sein, wenn das System gut funktioniert. Aber wenn der Franchisegeber einseitige Preisanpassungsrechte im Vertrag hat, kannst du auf Kostenerhöhungen kaum reagieren. Laut Trbusiness sind einseitige Preisanpassungsvorbehalte besonders strittig und müssen eng gefasst sein, damit sie einer AGB-Kontrolle standhalten.
Warnsignal: Klauseln wie „Der Franchisegeber behält sich das Recht vor, Preise und Konditionen jederzeit anzupassen“ ohne klare Grenzen oder Widerspruchsrecht.
2. Finanzielle Belastungen durch Gebühren
Einstiegsgebühren, laufende Royalties und Beiträge zu einem Marketingfonds summieren sich schnell. Die Einstiegsgebühr deckt in der Regel Lizenz, Schulung und Startmaterial. Royalties werden meist als Prozentsatz des Umsatzes berechnet, nicht des Gewinns. Das bedeutet: Auch wenn du wenig verdienst, zahlst du. Hinzu kommen Marketingfondsbeiträge, über deren Verwendung du oft wenig Kontrolle hast. Der Deutsche Franchiseverband betont, dass seriöse Systeme Investitionssumme und Gebührenmodelle transparent dokumentieren.
Profi-Tipp: Rechne die Gebühren immer gegen deinen realistisch erreichbaren Deckungsbeitrag.
3. Vertragsrisiken: Laufzeiten, Kündigung und Wettbewerbsverbote
Franchiseverträge laufen oft über mehrere Jahre. Kündigungsrechte sind häufig stark eingeschränkt. Nachvertragliche Wettbewerbsverbote können dich nach dem Ausstieg für ein bis zwei Jahre daran hindern, in derselben Branche tätig zu sein. Und: Übertragungsregelungen bestimmen, ob und zu welchem Preis du dein Franchise verkaufen kannst. Ein spezialisierter Rechtsanwalt prüft genau diese Punkte, bevor du unterschreibst.
Gerichte verlangen belastbare Informationen. Mündliche Zusagen zu Ertragsaussichten sind schwer durchsetzbar. Lass dir alle Versprechen schriftlich geben und prüfe die Begründung. Das empfiehlt auch Trbusiness ausdrücklich.
4. Fehlende Transparenz und geringe Systemreife
In Deutschland gibt es kein Pflicht-FDD (Franchise Disclosure Document) wie in den USA. Viele Anbieter veröffentlichen keine vollständigen Kennzahlen. Das Franchiseportal weist darauf hin, dass Investoren deshalb eigene Offenlegungsanforderungen definieren sollten. Frag konkret nach: Anzahl aktiver Partner, Anzahl geschlossener Standorte in den letzten drei Jahren, Insolvenzen im System, Durchschnittsumsatz pro Standort.
Ein System, das erst seit zwei Jahren existiert und fünf Standorte hat, trägt ein anderes Risikoprofil als eines mit zehn Jahren Geschichte und 80 aktiven Partnern.
5. Abhängigkeit vom Franchisegeber und Reputationsrisiko
Wenn ein anderer Franchisenehmer im Netzwerk Fehler macht, kann das deinen lokalen Umsatz beeinflussen. Schlechte Presse über das System, Qualitätsprobleme an anderen Standorten oder Insolvenz des Franchisegebers treffen dich direkt, obwohl du nichts falsch gemacht hast. Branchenexperten warnen vor solchen Ketteneffekten: Fehler einzelner Partner können lokale Umsätze stark beeinträchtigen.
6. Bezugsbindungen und Einkaufszwänge
Viele Franchiseverträge verpflichten dich, Waren oder Dienstleistungen ausschließlich beim Franchisegeber oder von ihm benannten Lieferanten zu beziehen. Das kann kartellrechtlich problematisch sein, wenn die Preise deutlich über dem Marktpreis liegen. Prüfe, ob die Einkaufsvorteile, die der Franchisegeber verspricht, die Bindung tatsächlich rechtfertigen. Vergleiche Preise aktiv mit dem freien Markt, bevor du den Vertrag unterzeichnest.
7. Liquiditätsrisiko und Anlaufphase
Unternehmer listet zu optimistische Umsatzplanung, falsche Standortwahl und unzureichende Liquiditätsreserve als die häufigsten Gründerfehler. Die Anlaufphase dauert oft 6–12 Monate, bis erste stabile Einnahmen fließen. Plane konservativ für eine ausreichende Zeitspanne. Wer mit zu wenig Puffer startet, gerät schnell unter Druck und muss ungünstige Entscheidungen treffen.
8. Ungesicherte Markenrechte
Rechtsanwalt Bongard empfiehlt ausdrücklich, vor Vertragsschluss eine DPMA-Markenprüfung durchzuführen. Ist die Marke nicht oder nur unvollständig eingetragen, kann die gesamte Geschäftsgrundlage wegfallen. Das passiert seltener bei großen, etablierten Systemen, aber bei jungen Franchisegebern ist es ein reales Risiko.
9. Unklare Exklusivgebiete
Ohne klar definiertes Exklusivgebiet kann der Franchisegeber einen weiteren Partner direkt neben dir eröffnen. Prüfe, ob das Gebiet geografisch präzise abgegrenzt ist, wie lange der Schutz gilt und unter welchen Bedingungen er entfallen kann.
10. Banken- und Finanzierungsrisiken
Banken prüfen Franchise-Businesspläne kritisch. Sie wollen belastbare Zahlen, konservative Szenarien und Nachweise zur Systemreife. Ein Businessplan, der auf den optimistischen Hochrechnungen des Franchisegebers basiert, reicht meist nicht. Plane eigene, konservative Szenarien und belege sie mit Referenzdaten aus Gesprächen mit bestehenden Franchisenehmern.
Praktische Due-Diligence-Checkliste vor der Vertragsunterzeichnung
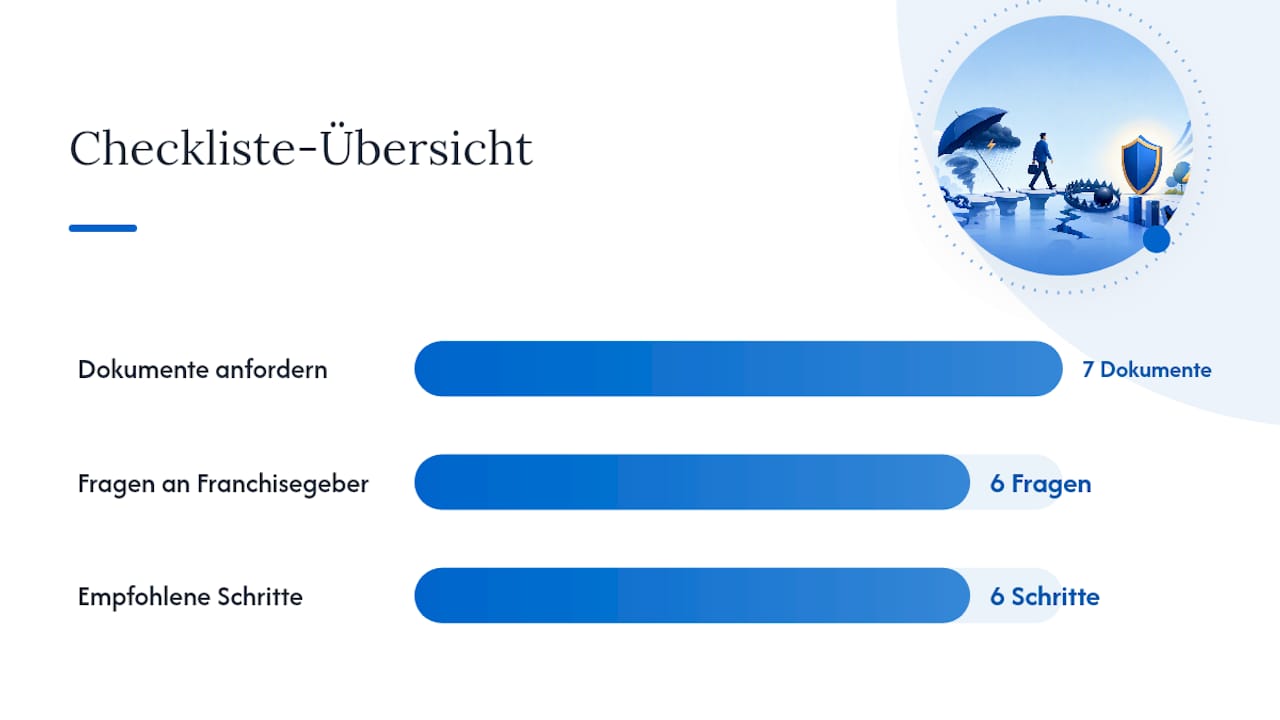
Bevor du einen Franchisevertrag unterschreibst, solltest du diese Unterlagen anfordern und diese Fragen stellen.
Dokumente, die du einfordern solltest:
- Vollständiger Mustervertrag (nicht nur eine Zusammenfassung)
- Liste aller aktiven Partner mit Kontaktdaten
- Anzahl geschlossener Standorte der letzten drei Jahre
- Bilanzen des Franchisegebers (soweit verfügbar, Handelsregister prüfen)
- Schriftliche Gewinn- und Verlustberechnungen für Pilotstandorte
- Beschreibung des Schulungs- und Supportprogramms
- Gebührenstruktur vollständig und schriftlich (Einstiegsgebühr, Royalty, Marketingfonds, sonstige Kosten)
Fragen an den Franchisegeber:
- Wie viele Standorte wurden in den letzten drei Jahren geschlossen, und warum?
- Wie ist das Exklusivgebiet geografisch definiert?
- Welche Kündigungsrechte habe ich, und was kostet ein vorzeitiger Ausstieg?
- Wie werden Einkaufspreise bei Bezugsbindungen kalkuliert?
- Welche Unterstützung erhalte ich in der Anlaufphase?
- Gibt es Insolvenzfälle im System?
Empfohlene Reihenfolge:
- Dokumente anfordern und sichten
- Referenzgespräche mit mindestens drei aktiven Franchisenehmern führen
- DPMA-Markenrecherche durchführen
- Vertrag durch spezialisierten Rechtsanwalt prüfen lassen
- IHK-Beratung und ggf. Beratung beim Deutschen Franchiseverband
- Finanzierungsgespräche mit konservativen Szenarien führen
Deutschland-startet weist darauf hin, dass unzureichende Zahlen und fehlende Transparenz klare Warnsignale sind. Wer dir keine Partnerliste gibt, hat etwas zu verbergen.
Profi-Tipp: Sprich mit Franchisenehmern, die der Franchisegeber dir nicht empfohlen hat. Finde sie über die Partnerliste selbst. Diese Gespräche decken oft versteckte Kosten und die tatsächliche Arbeitsbelastung auf.
Wie du typische Risiken konkret verringerst
Vertragliche Schutzmaßnahmen
Bestehe auf präzisen Grenzen für Preisanpassungsrechte. Ein guter Anwalt formuliert Klauseln, die einseitige Änderungen an Gebühren oder Bezugspreisen an klare Bedingungen knüpfen oder ein Widerspruchsrecht sichern. Exklusivgebiete sollten kartografisch definiert und mit einer Mindestlaufzeit versehen sein. Nachvertragliche Wettbewerbsverbote sind verhandelbar, zumindest in ihrer Dauer und geografischen Reichweite.
Finanzielle Absicherung
Plane eine Liquiditätsreserve für 12–18 Monate ein. Das ist kein Luxus, sondern Grundvoraussetzung. Erfahrene Franchisenehmer empfehlen, konservative Finanzpläne zu erstellen und Referenzkontakte aktiv zu prüfen, da offizielle Zahlen oft unvollständig sind. Erstelle mindestens drei Szenarien: optimistisch, realistisch, pessimistisch. Nur das pessimistische Szenario zeigt dir, ob du den Anlauf wirklich durchhalten kannst.
Versicherungen
- Betriebshaftpflicht: Pflicht, schützt vor Schadensersatzansprüchen Dritter
- Inhaltsversicherung: Schützt Einrichtung, Waren und Geräte am Standort
- Betriebsausfallversicherung: Sinnvoll, wenn ein Ausfall deinen Cashflow gefährdet
Operative Maßnahmen
Wenn möglich, vereinbare eine Pilotphase vor dem vollständigen Einstieg. Teste den Standort mit begrenztem Kapitaleinsatz. Vergleiche Einkaufspreise aus Bezugsbindungen aktiv mit dem freien Markt, auch wenn du vertraglich gebunden bist. Das gibt dir Verhandlungsargumente für die nächste Vertragsverlängerung.
Profi-Tipp: Verhandle Gebühren nicht nur in der Höhe, sondern auch in der Struktur. Eine umsatzbasierte Royalty ist in der Anlaufphase belastender als eine gewinnbasierte. Frag explizit nach einer Staffelung für die ersten zwölf Monate.
Praxis-Einblick: Was der Aecharge-Franchise-Pilot gezeigt hat
Aecharge hat vor dem Rollout des Franchise-Modells eigene Pilotstationen an verschiedenen Standorten betrieben, um Betriebsabläufe, Kundenakzeptanz und technische Zuverlässigkeit unter realen Bedingungen zu testen. Dieser Schritt war bewusst, denn ein System, das nicht selbst erprobt ist, sollte nicht als Franchise angeboten werden.
Operative Lessons aus dem Pilotbetrieb:
- Standortkriterien sind entscheidend: Frequenz allein reicht nicht. Verweildauer und Ladebedarfssituation der Besucher sind relevanter als reine Besucherzahlen.
- Remote-Monitoring funktioniert: Alle Stationen werden fernüberwacht. Störungen werden erkannt, bevor Kunden sie melden. Das reduziert Ausfallzeiten und schützt den Umsatz des Franchise-Partners.
- Keine App, keine Registrierung: Die Akzeptanz steigt deutlich, wenn Kunden sofort und ohne Hürde zahlen können. Karte, Apple Pay, Google Pay und Girocard werden direkt am Terminal akzeptiert.
- Klare KPIs vor Expansion: Aecharge setzt auf messbare Kennzahlen pro Standort, bevor ein Partner weitere Stationen aufbaut. Das verhindert übereilte Expansion auf Basis von Bauchgefühl.
Lesson learned: Ein Franchisegeber, der kein eigenes Pilotprojekt vorweisen kann, hat das Konzept nicht wirklich getestet. Frag immer: Wo und wie lange habt ihr das selbst betrieben?
Wie du einen Powerbank-Standort als Franchise-Partner richtig auswählst, erklärt Aecharge in einem eigenen Leitfaden mit konkreten Standortkriterien.
Wann ein Franchise sinnvoll ist und wann du besser Abstand nimmst
Ein Franchise macht Sinn, wenn das System am Markt etabliert ist, über eine ausreichende Zahl aktiver Partner verfügt, vollständige Kennzahlen liefert und Zugang zu Referenzen bietet. Dazu gehört auch eine ausreichende Liquiditätsreserve und ein Businessplan, der auch konservative Szenarien berücksichtigt.
Nimm Abstand, wenn:
- Der Franchisegeber keine Partnerliste herausgibt oder Referenzgespräche verweigert
- Gebühren und Konditionen nur mündlich kommuniziert werden
- Du unter Zeitdruck gesetzt wirst („Angebot gilt nur diese Woche“)
- Gewinnversprechen unrealistisch hoch klingen und nicht belegt sind
- Die Marke beim DPMA nicht oder nur teilweise eingetragen ist
- Der Vertrag einseitige Anpassungsrechte ohne Grenzen enthält
Hol dir externe Beratung, wenn du unsicher bist. Die IHK bietet kostenlose Erstberatung. Der Deutsche Franchiseverband hat Beratungsangebote für Interessenten. Und ein spezialisierter Rechtsanwalt für Franchiserecht ist keine optionale Ausgabe, sondern eine notwendige Investition.
Aecharge: Ein Franchise-Modell mit klarer Struktur und weniger Risiko
Wer ein Franchise sucht, das von Anfang an auf Transparenz setzt, findet bei Aecharge ein Modell mit konkreten Vorteilen gegenüber klassischen Gastro- oder Einzelhandels-Franchises.
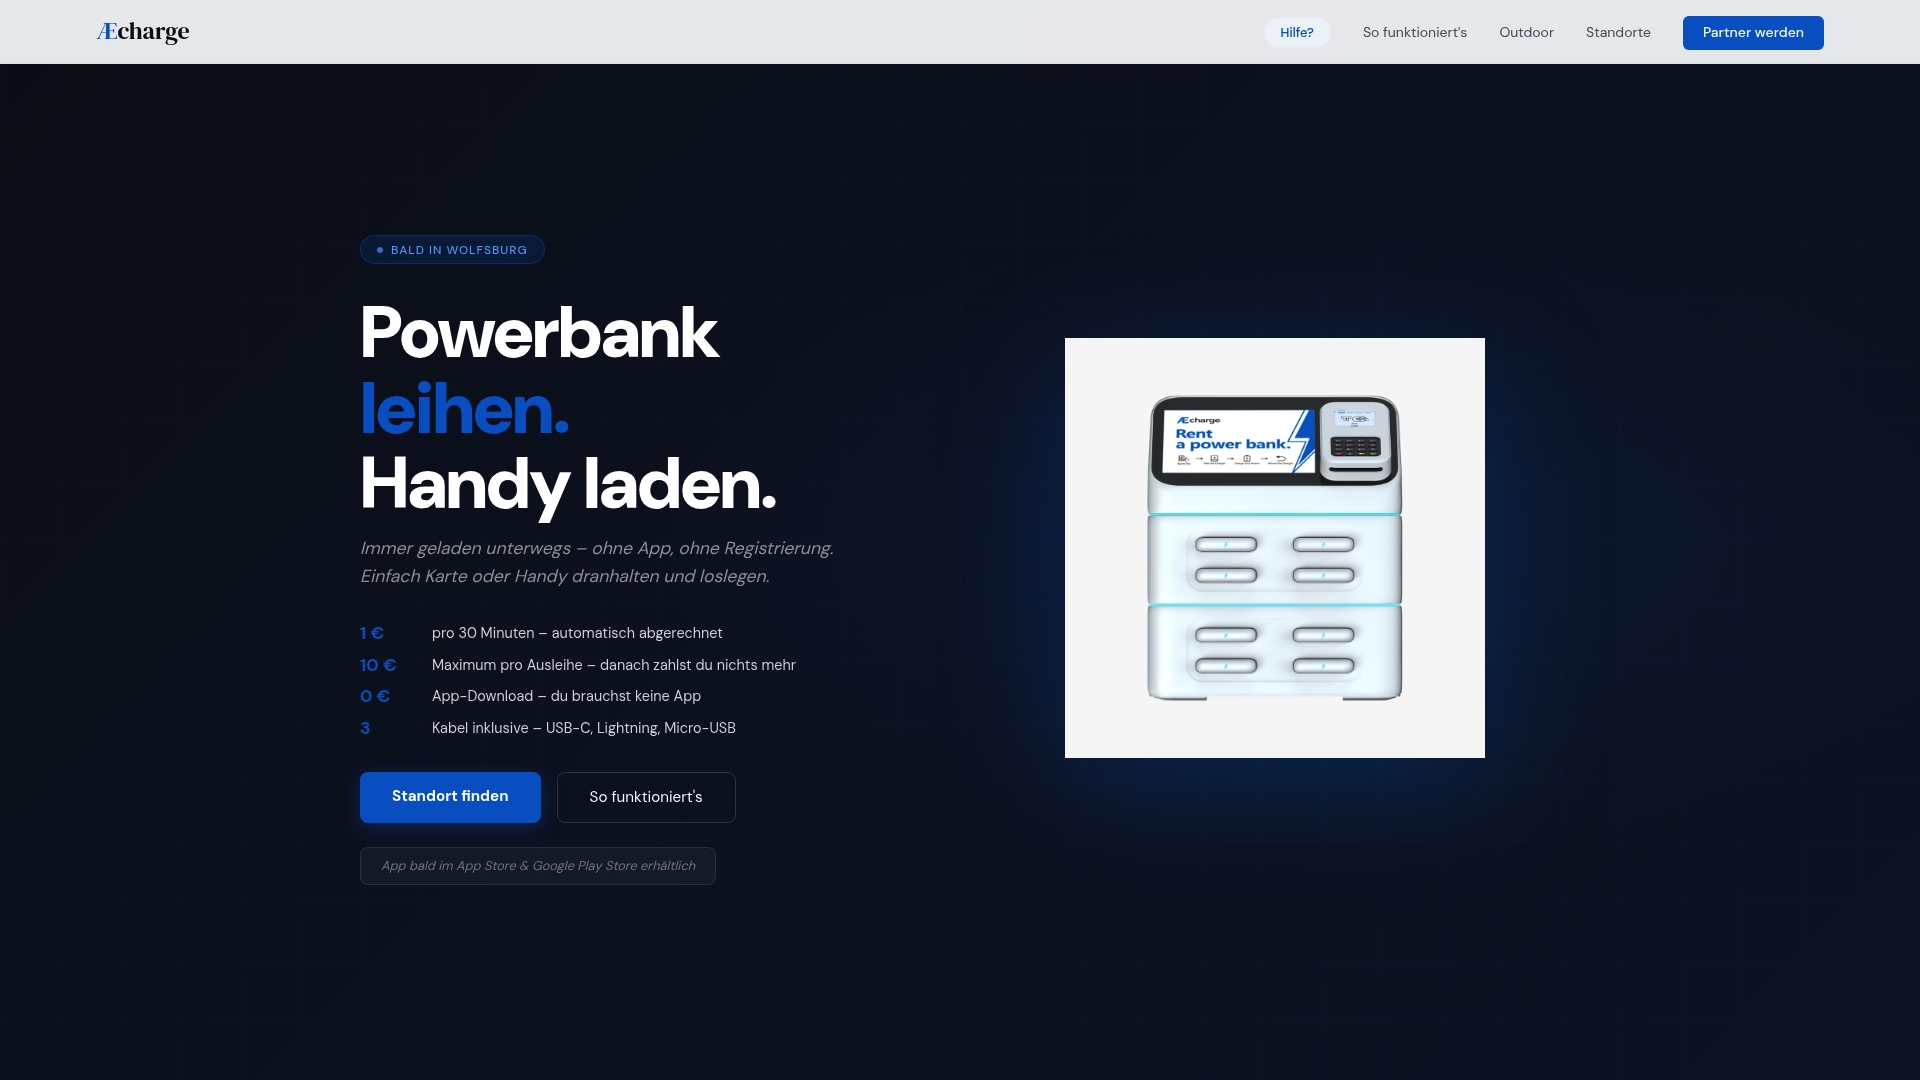
Aecharge betreibt automatische Powerbank-Verleihstationen an unbemannten Standorten in Deutschland, ohne App-Pflicht und ohne Registrierung für den Endkunden. Als Franchise-Partner profitierst du von:
- Transparenter Gebührenstruktur ohne versteckte Kosten
- Remote-Monitoring aller Stationen, sodass du nicht dauerhaft vor Ort sein musst
- Standort-Support und Schulung durch Aecharge
- Exklusiven Gebietsoptionen für Partner
- Mehreren Zahlungsmethoden direkt am Terminal (Karte, Apple Pay, Google Pay, Girocard)
- Pilotphase vor vollständigem Einstieg, mit klaren KPIs
Das Modell ist besonders für Gründer geeignet, die ein skalierbares, technisch betreutes Konzept suchen, ohne ein großes Team aufzubauen. Mehr dazu, warum das Franchise-Modell weniger Risiko bedeutet, findest du im Aecharge-Blog.
Informiere dich jetzt auf Aecharge und fordere kostenlose Informationsmaterialien an.
Quellen
Hier findest du die wichtigsten Stellen für deine Recherche und Beratung:
- FRANCHISE. ERFOLG HAT SYSTEM (Ratgeber Deutscher Franchiseverband)
- Was im Franchisevertrag wirklich zählt - Trbusiness
- Franchise für Investoren: Chancen und Risiken – Franchiseportal
- Unternehmer
- Risiken für Franchisenehmer beim Einstieg in ein Franchise-System – Deutschland‑startet.de
Dieser Artikel enthält allgemeine Informationen und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachperson zu Ihrer persönlichen Lage, bevor Sie auf Grundlage dieses Inhalts handeln.